Dans un univers où les primes d’assurance peuvent représenter une part significative du budget, la question se pose souvent : peut-on négocier directement son contrat d’assurance avec un courtier indépendant ? La réponse est oui, et cela peut devenir un levier concret de réduction de tarification tout en adaptant les garanties à votre profil.
Peut-on négocier directement son assurance avec un courtier indépendant ? Optimiser tarification et garanties grâce à un conseil en assurance en 2026
Le courtier indépendant agit comme un intermédiaire entre l’assuré et les compagnies, sans vendre directement une police unique. Sa mission est plutôt de vous conseiller et de vous guider vers les garanties les plus pertinentes, après avoir établi un diagnostic précis de vos risques. Ce travail de conseil en assurance passe par une analyse fine de votre situation et par la comparaison des offres afin de trouver le meilleur contrat d’assurance adapté à votre profil et à vos besoins.
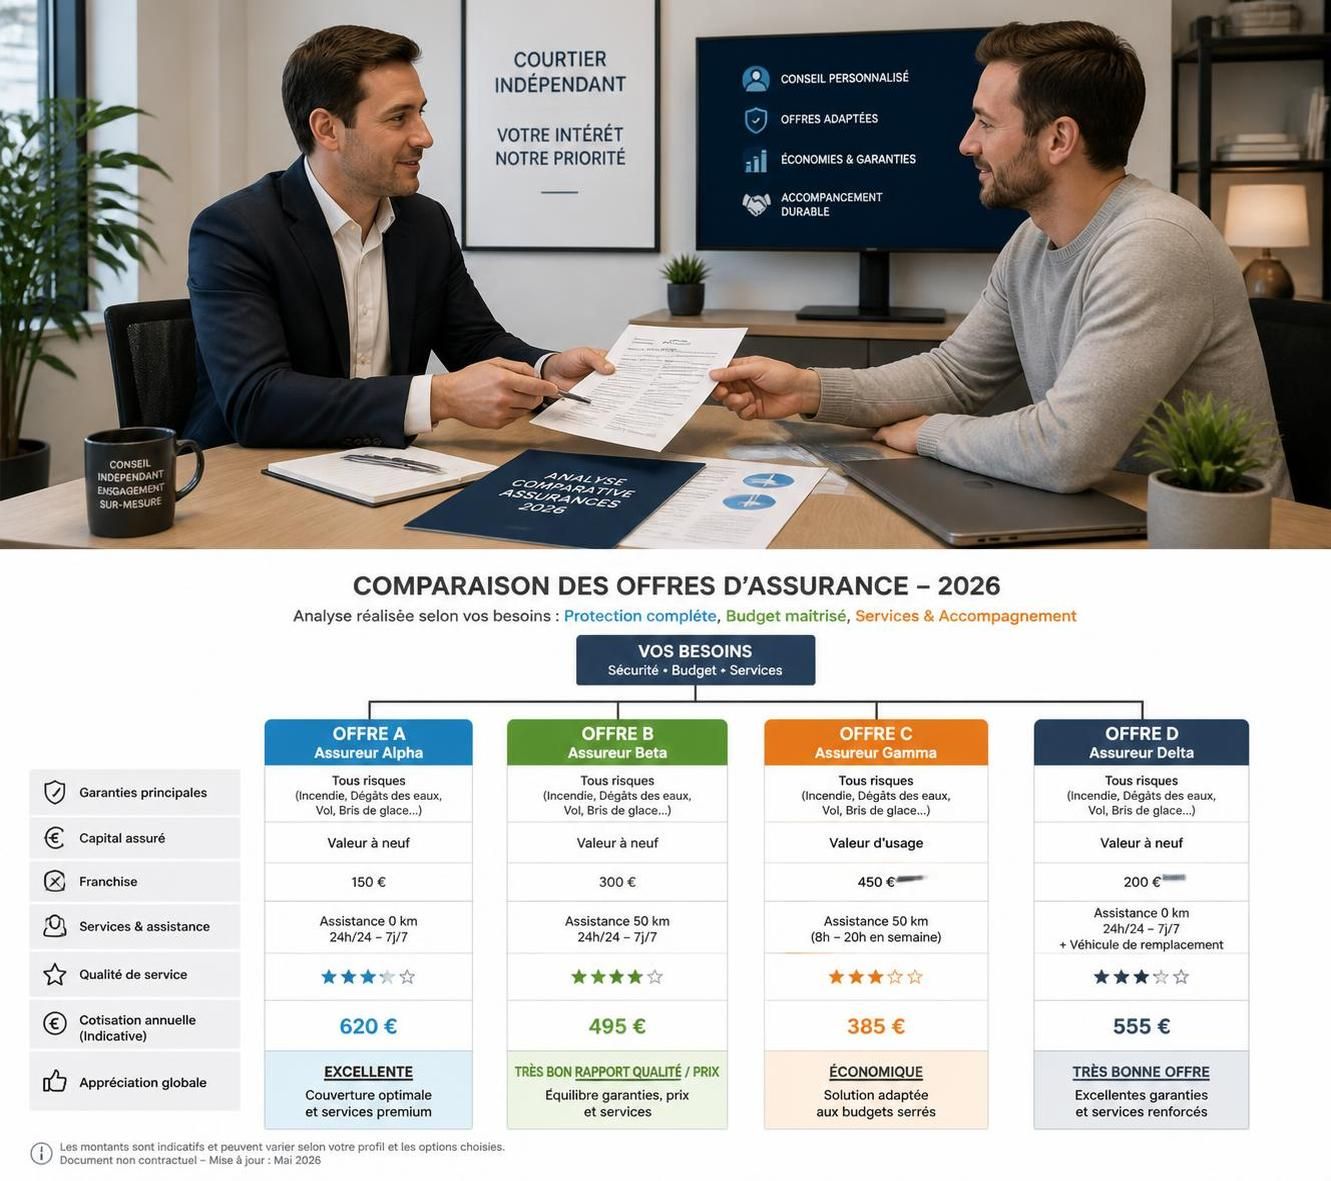
Le rôle d’un courtier indépendant se distingue par son autonomie: contrairement à un agent rattaché à une seule compagnie, il peut accéder à un panel varié d’assureurs et proposer une comparaison des offres plus objective. Cette approche facilite une négociation des tarifs et des conditions, et permet d’obtenir un devis personnalisé qui reflète réellement les besoins du client. En pratique, le courtier peut aussi aider à monter le dossier pour obtenir un contrat d’assurance plus adapté et plus avantageux.
Pour ceux qui envisagent une négociation autour de l’assurance emprunteur, le courtier peut solliciter plusieurs établissements et proposer des alternatives permettant de diminuer le coût total, tout en maintenant les garanties essentielles. Dans certains cas, il peut aussi préparer des renégociations de contrats existants afin d’obtenir de meilleures conditions sur la durée du prêt immobilier.
Il existe toutefois des limites: le courtier ne peut pas garantir l’acceptation de toutes les demandes par les assureurs. La tarification et les conditions dépendent de facteurs comme votre profil de risque, vos antécédents et les garanties demandées. Mais dans la majorité des situations, l’expertise et les réseaux d’un courtier indépendant permettent d’obtenir des marges plus favorables que les démarches en direct auprès d’un seul assureur.
Pour approfondir les nuances du métier et les mécanismes de tarification, vous pouvez consulter des ressources spécialisées qui illustrent la relation client-courtier et les enjeux de devis personnalisé, comme les analyses sur l’assurance et l’annulation de mariage ou les réflexions autour des exclusions et des indemnisations. Ces articles aident à comprendre les choix qui s’opèrent lorsque l’on négocie une assurance dans un contexte personnel et financier complexe.
- Évaluer précisément ses besoins de garanties et l’importance des exclusions.
- Comparer les offres de plusieurs assureurs pour éviter une tarification artificiellement élevée.
- Préparer un dossier de risques solide et complet pour faciliter la négociation.
- Prévoir une étape de renégociation lorsque des changements importants interviennent (mariage, achat immobilier, départ à la retraite).
Pour ceux qui veulent aller plus loin, découvrez comment la comparaison des offres et le conseil en assurance peuvent s’articuler autour d’un processus d’audit et de négociation structuré.
La vidéo ci-dessus présente les critères clés pour sélectionner un courtier indépendant, les نقاط de vigilance lors de la négociation et les résultats potentiels en matière de tarification.
Comment se déroule une négociation type avec un courtier indépendant ? Étapes et conseils pratiques
Voici une méthodologie étape par étape pour tirer pleinement parti d’un accompagnement par courtier en assurance.
- Diagnostic des besoins et du patrimoine assuré (habitation, auto, santé, emprunteur, prévoyance).
- Rassemblement des documents et création d’un devis personnalisé auprès de plusieurs compagnies.
- Analyse comparative des offres, en mettant l’accent sur les garanties, les franchises et les exclusions.
- Négociation avec les services souscription pour obtenir des dérogations ou des tarifs préférentiels, grâce à un réseau et à des données de tarification.
- Présentation des options et accompagnement dans la prise de décision, en privilégiant les solutions qui optimisent le rapport qualité-prix.
- Renégociation éventuelle d’un contrat existant lorsque le contexte évolue (intégration d’un nouveau risque, modification du profil).
Dans ce cadre, le courtier agit comme interlocuteur privilégié et peut intervenir sur l’ensemble des volets: assurance, contrat d’assurance, tarification, et conseil en assurance. Cette approche est particulièrement utile lorsque les besoins deviennent plus complexes ou lorsque l’épargne à long terme est en jeu.
Pour mieux comprendre les mécanismes et les limites, une ressource utile est l’analyse des dépenses et des garanties proposées, qui montre que la comparaison des offres peut révéler des économies substantielles tout en renforçant la couverture.
| Option | Description | Avantages | Limites |
|---|---|---|---|
| Direct auprès d’un assureur | Souscription sans intermédiaire, choix limité à une compagnie | simplicité, pas de frais d’intermédiaire éventuels | tarification et garanties moins compétitives, absence de comparaison des offres |
| Courtier indépendant | Diagnostic, négociation et comparaison multi-offres | solutions sur-mesure, meilleure tarification, accès à plusieurs assureurs | dépend de l’expertise et de l’engagement du courtier; pas de garantie d’acceptation |
| Courtier captif | Intermédiaire lié à une maison d’assurance unique | conseils spécialisés selon l’offre unique | moins de diversité et risque de dépendance vis-à-vis d’un seul acteur |
En complément, une seconde ressource vidéo peut éclairer les différences entre courtier indépendant et canal direct, et démontrer comment une négociation efficace se met en place dans le cadre d’un contrat d’assurance optimisé. N’hésitez pas à consulter les exemples pratiques et les retours d’expérience publiés sur les sites spécialisés.
Pour approfondir les questions autour du recours au courtier et des mécanismes de indemnisation, vous pouvez aussi consulter des articles qui expliquent pourquoi certaines assurances refusent d’indemniser certains sinistres et comment éviter les pièges courants lors de la négociation.
Ressources utiles et exemples concrets: pourquoi les assurances refusent parfois d’indemniser certains sinistres et les assurances méconnues qui pourraient vous sauver d’une catastrophe financière.
Exemple pratique et éléments à vérifier
Imaginons un profil emprunteur en 2026: le courtier peut proposer une délégation d’assurance emprunteur pour sortir d’un contrat bancaire mutualisé et réduire la prime tout en maintenant les garanties essentielles. Cet exemple illustre comment la négociation peut générer des économies substantielles sur le long terme, sans sacrifier la sécurité financière.
Ce que disent les chiffres et les évolutions réglementaires
En 2026, les tendances montrent que les optimized tarifs et les garanties sur-mesure gagnent du terrain grâce à la concurrence entre assureurs et à la diversité des offres. Les courtiers indépendants jouent un rôle clé dans ce contexte, en permettant une comparaison des offres et une meilleure maîtrise des coûts.
Pour aller plus loin sur les mécanismes de tarification et les garanties, consultez les articles ci-après et leurs analyses pratiques. Par exemple, les ressources mentionnées ci-dessus apportent un éclairage sur les enjeux et les marges potentielles qui accompagnent la négociation avec un courtier indépendant.
Le courtier indépendant peut-il remplacer totalement mon avocat en cas de litige lié à un sinistre ?
Non. Le courtier assure le conseil et l’accompagnement dans la négociation et le choix des garanties, mais il ne remplace pas les conseils juridiques dédiés à un litige. Son rôle est de défendre vos intérêts et d’accélérer les procédures avec l’assureur.
Comment savoir si le courtier est réellement indépendant et non affilié à une seule compagnie ?
Vérifiez son appartenance à un organisme professionnel et demandez-lui des exemples de dossiers traités avec plusieurs assureurs. Un courtier indépendant doit pouvoir démontrer une capacité de comparaison et une diversité de partenaires.
Est-ce que la négociation avec un courtier augmente le coût total de ma prime ?
Généralement non. Le courtier est rémunéré via les commissions des assureurs ou via des honoraires de conseil, et ses démarches visent à trouver des garanties pertinentes au meilleur coût, souvent avec des économies nettes pour l’assuré.
Comment préparer une première rencontre avec un courtier indépendant ?
Réunissez vos contrats existants, vos justificatifs de risques, vos priorités (garanties essentielles, franchises), et vos objectifs financiers. Plus le dossier est clair, plus la négociation peut être efficace et rapide.