La colocation attire de plus en plus de jeunes adultes et d’étudiants, séduits par les économies et la convivialité qu’elle offre. En 2026, près d’un quart des moins de 30 ans en France choisissent cette solution, ce qui en fait un choix de logement courant. Mais cette simplicité apparente peut cacher des subtilités juridiques et des enjeux d’assurance habitation qui, s’ils ne sont pas maîtrisés, conduisent à des conflits et des pertes financières lors d’un sinistre. Cet article vous guide pour sécuriser votre habitat partagé et gérer les situations sensibles sans accorder trop de pouvoir à l’imprévu.
Assurance habitation et colocation : éviter les conflits en cas de sinistre — enjeux et solutions en 2026
À la base, la colocation consiste à partager un logement et les responsabilités qui vont avec. Le choix entre contrat collectif et contrats individuels influence directement la façon dont vous déclarez un sinistre, comment vous partagez les coûts et comment vous gérez les départs ou arrivées d’un colocataire. Ce panorama pratique met en évidence les points clés pour prévenir les conflits, sécuriser la gestion des conflits et protéger les biens de chacun.
Pourquoi la colocation complexifie-t-elle l’assurance habitation ?
Le rôle de l’assurance habitation dans une colocation s’étend bien au-delà d’une simple protection du logement. Lors d’un sinistre, il faut distinguer les dégâts causés au logement des dommages sur les biens personnels et la responsabilité civile envers autrui. En 2026, ces enjeux sont encore plus importants car les colocataires peuvent être amenés à coordonner leurs garanties sur un même espace, tout en conservant des protections individuelles adaptées à la valeur de leurs biens.
Pour limiter les conflits et éviter les frais inattendus, il est crucial de bien comprendre les principes de chaque type de contrat et les clauses éventuelles qui peuvent influencer l’indemnisation après un sinistre. Certains contrats excluent des situations spécifiques, d’autres imposent des conditions strictes sur les délais de déclaration ou sur la maintenance du logement. Une approche proactive permet de prévenir les litiges et d’assurer une indemnisation équitable pour tous les colocataires.
Différences majeures entre contrat collectif et contrats individuels en assurance habitation colocation
Le choix entre un contrat collectif et des contrats individuels dépend de la structure du bail et de vos préférences en matière de gestion des sinistres et de répartition des coûts. Le tableau ci-dessous résume les principaux points à connaître :
| Type de contrat | Avantages | Inconvénients |
|---|---|---|
| Contrat collectif unique | Économies substantielles grâce à une mutualisation, gestion simplifiée avec un seul interlocuteur, franchise commune | Responsabilité solidaire entre les colocataires, complexité en cas de départ, lien fort entre les occupants |
| Contrats individuels multiples | Indépendance et personnalisation (valeur des biens, garanties spécifiques), flexibilité lors d’un départ | Coût total potentiellement plus élevé, gestion complexe des sinistres communs et des franchises cumulées |
Pour approfondir les particularités liées à vos profils, vous pouvez consulter des ressources spécialisées sur les assurances et les protections adaptées à l’étudiant ou au jeune actif.
Obligations légales et garanties fondamentales de l’assurance habitation en colocation
La législation française impose à chaque locataire une assurance couvrant les risques locatifs. Dans le cadre d’un bail en colocation, cette obligation s’applique que le bail soit collectif ou individuel. En pratique, cela implique de souscrire une couverture minimale contre les incendies, les dégâts des eaux et les explosions, tout en protégeant également les biens personnels et la responsabilité civile vis-à-vis des tiers.
La responsabilité civile est souvent la garantie la plus cruciale, car elle couvre les dommages accidentels causés à autrui ou aux biens des autres colocataires. D’autre part, il est essentiel de vérifier les clauses d’exclusion qui peuvent exclure certains sinistres, notamment en cas de dommages intentionnels ou de manque d’entretien. Pour éviter les mauvaises surprises, voici les garanties indispensables :
- Risque locatif obligatoires (incendie, dégât des eaux, explosion)
- Responsabilité civile pour couvrir les dommages causés à autrui
- Garantie vol et vandalisme pour sécuriser les biens personnels et collectifs
- Recours des voisins et tiers facilitant la procédure en cas d’impact sur un tiers
- Vérification des clauses exclusion pour éviter toute surprise lors d’un sinistre
Pour enrichir votre compréhension des risques et des garanties, vous pouvez consulter des ressources complémentaires telles que comment protéger ses objets de valeur sans exploser son budget et les catastrophes naturelles et votre couverture.
Comment optimiser le partage des cotisations et éviter les pièges lors des sinistres en colocation
Le partage des cotisations et la gestion des sinistres exigent une démarche claire pour prévenir les discordances entre colocataires. En contrat collectif, une cohérence s’impose dès la signature avec un protocole sur la déclaration et les franchises. En cas de sinistre impliquant plusieurs personnes, la coordination entre les assureurs peut devenir complexe si chacun agit de son côté.
Pour limiter les conflits, privilégiez un cadre écrit et un référent unique qui centralise les échanges avec l’assureur. Dans les contrats individuels, chaque colocataire peut adapter sa couverture, mais cela peut accroître les délais d’indemnisation en cas de sinistre commun. Le tableau ci-après rappelle les points à surveiller :
| Situation | Action recommandée | Risques en cas de non-respect |
|---|---|---|
| Départ d’un colocataire signataire principal | Transfert ou résiliation avec avenant | Assurance non couverte, litiges financiers |
| Arrivée d’un nouveau colocataire | Ajout rapide avec mise à jour du contrat | Absence de couverture, sinistre non indemnisé |
| Modification du bail | Signature d’un nouveau contrat d’assurance | Non-respect des conditions contractuelles |
Conseils pratiques pour optimiser ce partage : désignez un référent pour centraliser les échanges, prévoyez une réunion annuelle pour réviser les garanties, documentez systématiquement les sinistres et privilégiez un contrat collectif lorsque la bonne entente est durable.
Pour aller plus loin sur les options et les pièges, consultez des ressources spécialisées comme pourquoi certains contrats d’assurance refusent les logements écologiques et assurance et catastrophe climatique : va-t-on bientôt payer plus cher ?.
Pièges fréquents et trucs pour les éviter en assurance habitation colocation
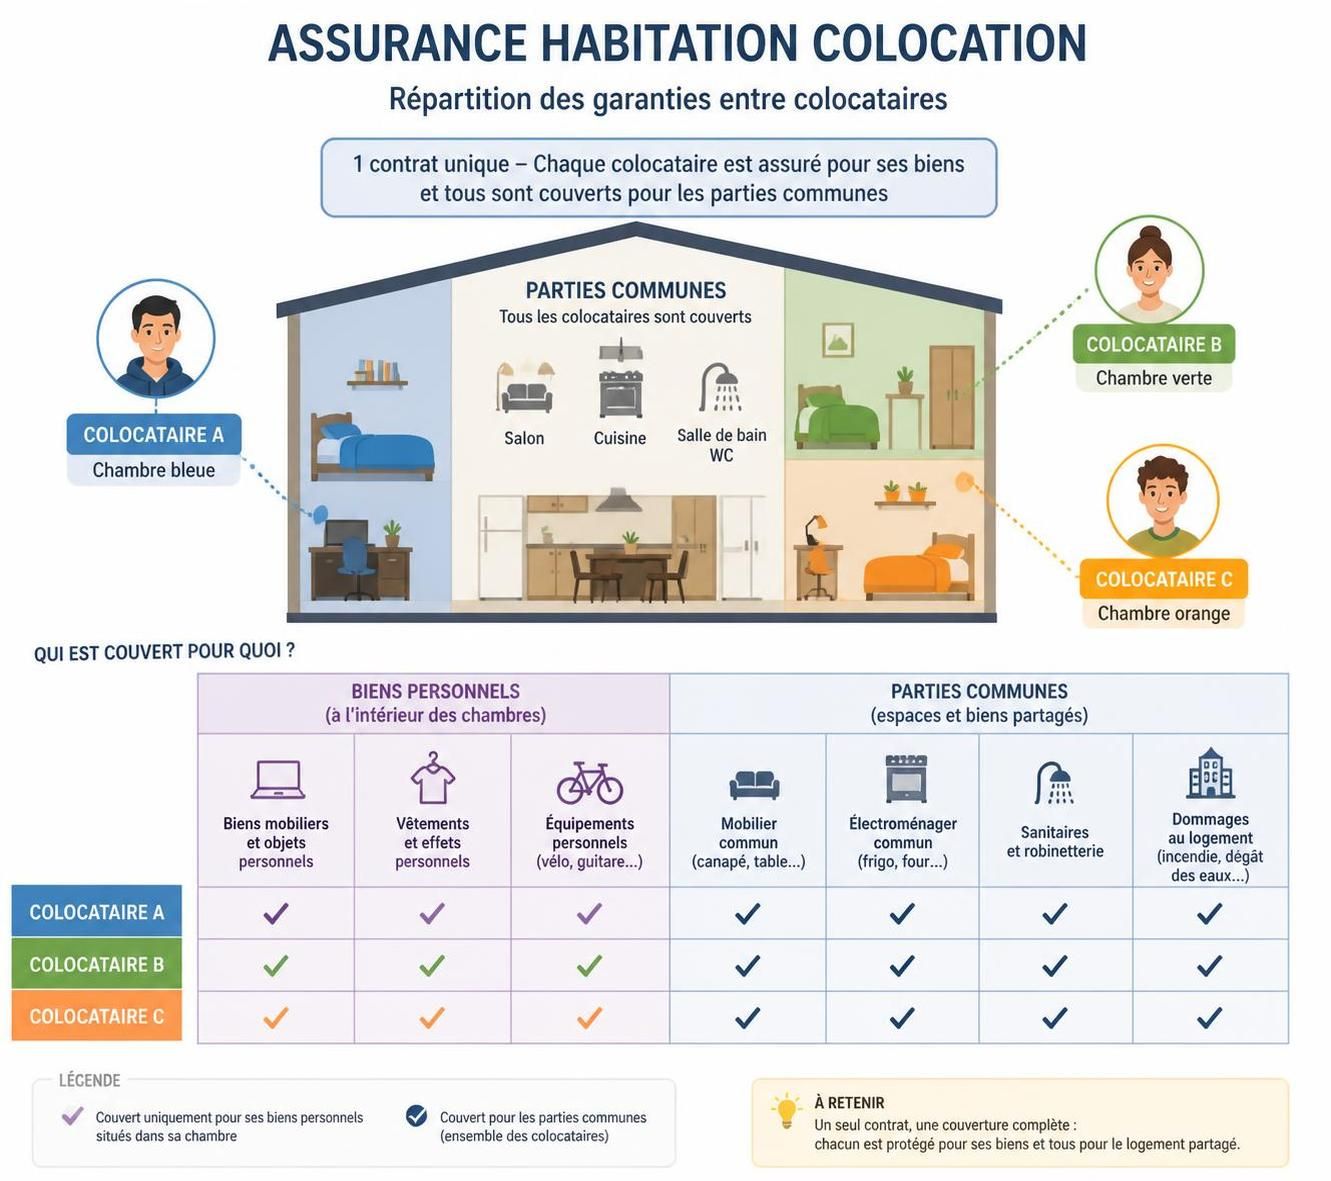
Plusieurs écueils reviennent fréquemment dans la gestion des assurances habitation en colocation. Une précision insuffisante sur les exclusions, un retard dans la déclaration d’un sinistre ou une répartition ambiguë des frais peuvent rapidement dégénérer en conflit. Il est crucial de distinguer les biens personnels des parties communes, car l’assurance couvre l’ensemble du logement et non une seule chambre.
Une autre erreur courante est de sous-estimer la valeur des biens à assurer. Des pièces sous-déclarées limitent l’indemnisation, ce qui peut provoquer des disputes lors d’un vol ou d’un dommage. Pour éviter cela, tenez un inventaire détaillé et appuyez-le avec factures et photos.
Des ressources utiles pour éviter les mauvais choix et les mauvaises surprises se trouvent notamment dans des guides sur l’assurance et les protections spécifiques, comme protéger ses objets de valeur sans exploser le budget et êtes-vous vraiment bien couvert contre les catastrophes naturelles ?.
Exemples concrets et astuces pratiques à retenir :
- Chaque colocataire doit disposer d’une assurance responsabilité civile distincte pour éviter les interférences entre les dossiers.
- Déclarez précisément la valeur de vos biens personnels.
- Respectez les délais de déclaration des sinistres et formalisez les accords écrits sur le partage des frais.
- Préférez un contrat collectif lorsque l’entente est stable et durable dans le logement.
Pour approfondir les aspects juridiques et les cas particuliers, n’hésitez pas à consulter des ressources spécialisées sur les assurances et les protections adaptées, comme les articles dédiés sur les assurances méconnues qui pourraient vous sauver d’une catastrophe financière.
FAQ
Tous les colocataires doivent-ils être assurés ?
Oui, la loi exige qu’au moins un colocataire souscrive une assurance couvrant les risques locatifs, mais il est fortement conseillé que chaque occupant ait sa propre assurance pour protéger ses biens personnels et sa responsabilité civile.
Un seul contrat suffit-il pour l’ensemble du logement ?
Non. L’assurance couvre le logement, mais la protection des biens personnels dépend du type de contrat choisi. Le collectif offre une franchise commune et une couverture centralisée, tandis que les contrats individuels laissent chacun gérer sa propre protection et ses propres dégâts.
Comment déclarer un sinistre sur une colocation ?
Déclarez le sinistre auprès de l’assureur dans les délais prévus, idéalement par écrit. Pour les modèles collectifs, suivez les procédures définies dans l’avenant ou le contrat et désignez un référent pour coordonner les démarches. En cas d’interférence entre plusieurs assureurs, assurez une coordination claire pour éviter les doubles paiements.
- La gestion des sinistres et des départs dans une colocation nécessite une organisation claire et une communication écrite entre tous les occupants.
- Le choix entre contrat collectif et contrats individuels doit être pensé dès la signature du bail pour éviter les conflits lors d’un sinistre.
- La prévention et l’inventaire précis des biens sont des éléments clé pour une indemnisation juste et rapide.
Pour plus d’informations sur les garanties et les mécanismes d’indemnisation, découvrez des contenus pratiques et des détails sur les solutions économiques et contextes variés ou stratégies de protection sans exploser le budget.