Cet article fait le point en 2026 sur ce que couvre réellement votre assurance santé lorsque vous vous orientez vers les médecines alternatives. Il s’agit de distinguer ce que la Sécurité sociale prend en charge, ce que proposent les complémentaires santé via des forfaits dédiés, et comment bien lire les conditions pour éviter les mauvaises surprises au moment du remboursement.
Assurance santé et médecines alternatives : quelles garanties en 2026 ?
La différence entre le régime obligatoire et les contrats privés est le socle de compréhension. La Sécurité sociale se concentre sur les actes inscrits dans la nomenclature nationale et ne prévoit pas systématiquement de remboursement pour les soins non conventionnels. À l’inverse, les complémentaires santé intègrent de plus en plus des forfaits médecine douce, sous forme d’enveloppes annuelles ou de plafonds par séance, afin de répondre à la demande croissante pour les médecines alternatives comme l’ostéopathie, l’acupuncture, la homéopathie et d’autres pratiques.
Pour 2026, la tendance est claire : la couverture santé passe par des forfaits dédiés dès le premier niveau de garantie, avec des listes de pratiques couvertes et des conditions d’accès précises. Certaines offres restent toutefois limitées à un forfait annuel modeste ou à un nombre restreint de séances. C’est pourquoi beaucoup de patients complémentent leur assurance par une complémentaire santé renforcée, afin d’obtenir une meilleure prise en charge de leurs séances de médecines douces.
Pour mieux comprendre les enjeux, regardez aussi cette vidéo qui présente les principes de prise en charge des médecines alternatives dans les mutuelles santé et les limites du remboursement par la sécurité sociale.
Dans les sections qui suivent, vous verrez comment fonctionnent les forfaits et ce qu’ils couvrent exactement, avec des exemples concrets et des conseils pour optimiser votre contrat.
Remboursement par la Sécurité sociale et limites actuelles
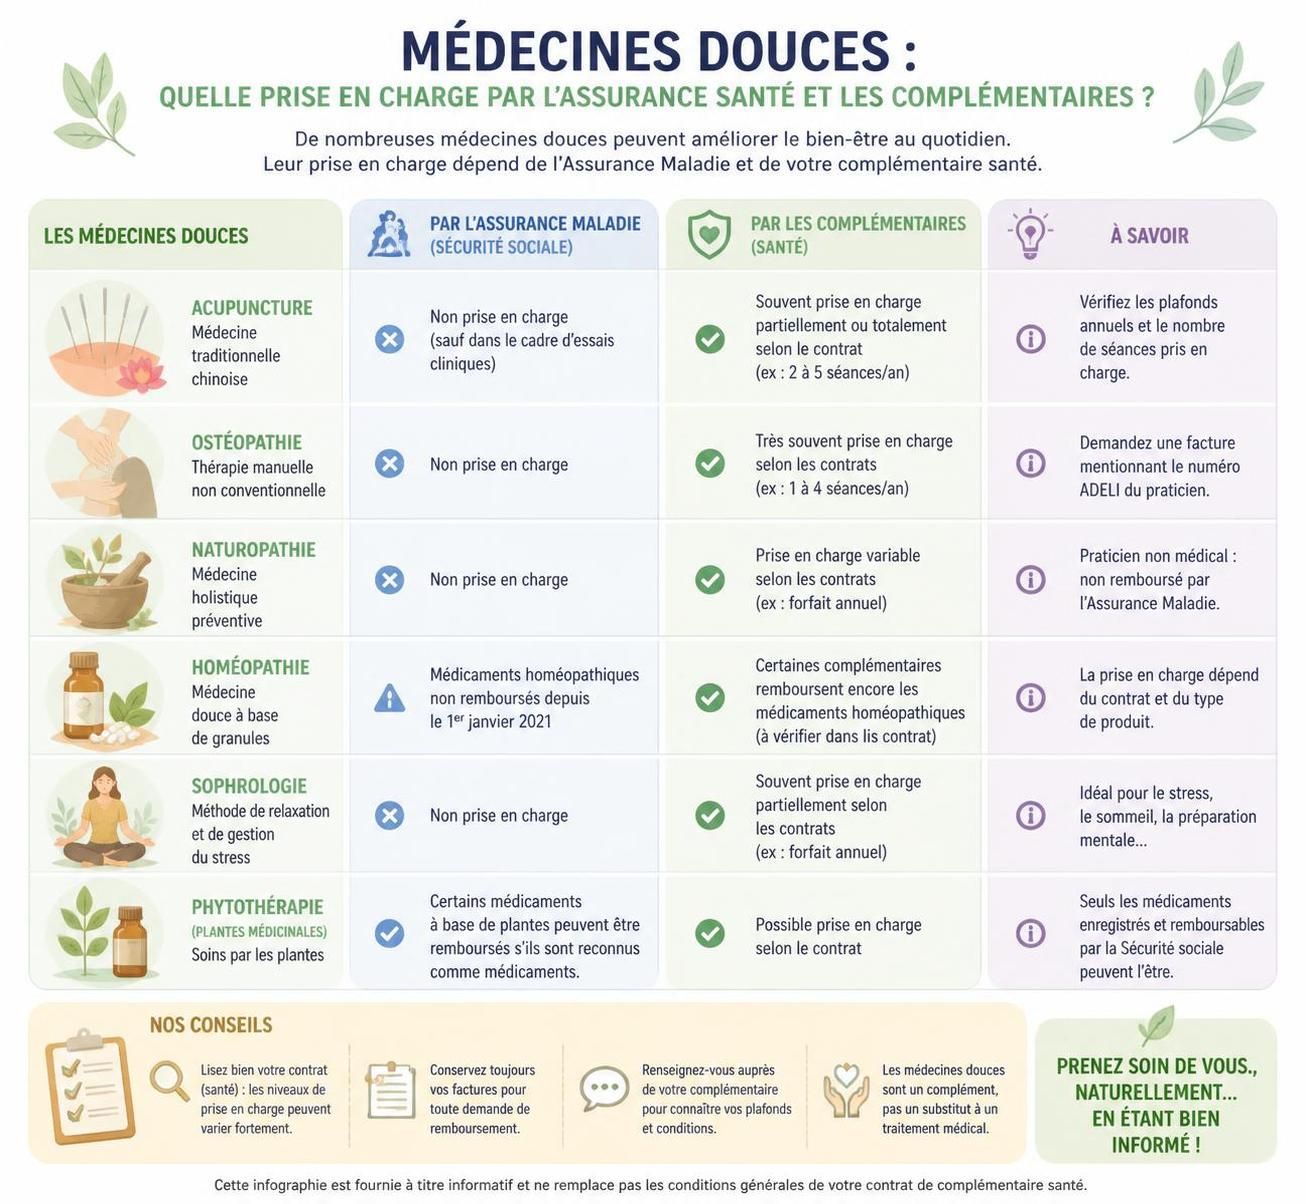
Le dispositif public repose sur une liste précise d’actes, et la plupart des pratiques de médecines douces n’y figurent pas. Ainsi, les consultations d’ostéopathie, naturopathie, sophrologie ou réflexologie effectuées par des praticiens non médecins ne bénéficient pas de remboursement en l’absence d’un cadre médical particulier. Dans certains cas, l’acupuncture ou l’hypnose médicale peuvent être prises en charge lorsque ces actes s’inscrivent dans un parcours de soins et qu’ils sont réalisés par un médecin conventionné. Dans ces situations spécifiques, la sécurité sociale applique ses règles habituelles et la complémentaire santé peut intervenir en complément.
Pour la grande majorité des séances hors parcours médical ou non reconnus par la nomenclature, le reste à charge peut être total sans dispositif adapté dans l’offre de base. Cela peut peser lourdement sur le budget si vous consultez fréquemment ce type de praticien.
Le fonctionnement des forfaits médecines douces dans les contrats
Les complémentaires santé proposent des enveloppes annuelles dédiées à ces pratiques. Le montant typique se situe entre 100 et 300 euros par an, selon le niveau de garantie et l’assureur. Certains contrats prévoient un plafond par séance et un nombre limité d’actes remboursés. Par exemple, un forfait peut couvrir quatre séances d’ostéopathie dans l’année, avec un remboursement plafonné par consultation. Dès lors, si le tarif du praticien dépasse ce plafond, l’assuré assume la différence.
Chaque assureur définit sa liste de pratiques couvertes. Certaines offres privilégient les thérapies manuelles (ostéopathie, chiropraxie, étiopathie), tandis que d’autres élargissent le périmètre à la sophrologie, l’hypnose, la réflexologie ou la naturopathie. La lecture attentive des conditions générales est indispensable pour connaître les disciplines incluses et les limites associées.
- Les thérapies manuelles (ostéopathie, chiropraxie) constituent l’élément central de nombreux forfaits.
- L’acupuncture, l’homéopathie, l’hypnose et la sophrologie s’ajoutent fréquemment dans les niveaux de garantie plus élevés.
- Certains contrats intègrent aussi la diététique, la réflexologie, ou des actes de podologie/pédicurie dans le cadre d’un accompagnement bien-être.
- Les conditions d’accès exigent généralement une facture nominative et un praticien enregistré pour le remboursement.
Quelles médecines douces sont le plus souvent prises en charge ?
Les forfaits privilégient les thérapies du corps et les approches de bien-être. L’ostéopathie est presque systématiquement présente, tout comme la chiropraxie. L’étiopathie apparaît dans certains contrats, mais reste moins fréquente. Au-delà, l’acupuncture et des approches comme l’hypnose, la sophrologie ou la naturopathie entrent dans les listes de plus en plus extensives, surtout dans les contrats haut de gamme. Certaines offres incluent aussi des actes de diététique ou de psychomotricité dans le cadre d’un accompagnement préventif ou de soutien au bien-être.
Pour ceux qui se demandent “quelle pratique rembourserai-je le mieux ?”, la réalité est que la plupart des mutuelles proposent un remboursement proportionnel au forfait et selon les disciplines; le niveau de couverture dépend du contrat et du réseau de soins associé. Pour les pratiquants réguliers, il peut être judicieux de viser une offre avec un forfait plus élevé et une liste de disciplines adaptée à leur pratique habituelle.
Conditions et limites à bien vérifier lors de la souscription
Les forfaits ne s’ouvrent pas sans critères d’accès. Le praticien doit être identifié et les actes remboursés clairement définis. Le remboursement nécessite généralement une facture nominative mentionnant l’identité du patient, la date et la discipline concernée. Les montants remboursés restent plafonnés annuellement et le forfait peut prévoir un délai de carence. Les offres d’entrée de gamme peuvent exclure les médecines douces ou offrir un montant symbolique, tandis que les versions plus complètes proposent un forfait plus conséquent, parfois en lien avec des services de prévention.
Pour les lecteurs qui souhaitent approfondir les options autour des assurances liées à des métiers émergents ou à des activités spécifiques, voici quelques ressources utiles :
Pour ceux souhaitant explorer les implications professionnelles, consultez passer d’un CDI à l’indépendant et assurance pour influenceurs et créateurs de contenu. D’autres indications sur les assurances adaptées aux métiers du futur sont disponibles sur l’assurance des travailleurs du futur.
La Banque Postale et les médecines douces : une offre spécifique
Dans le cadre de son Assurance Santé, La Banque Postale propose un forfait dédié aux médecines complémentaires, avec un accès à un réseau de soins partenaire et des règles précises de remboursement. Le forfait peut atteindre 120 euros par bénéficiaire pour les niveaux de garanties les plus élevés et s’ajoute aux prestations standards comme les soins courants ou l’hospitalisation.
Les formules couvrent notamment l’ostéopathie, la chiropraxie et l’acupuncture. Certaines offres incluent aussi des séances de diététique, d’homéopathie, de micro‑kinésithérapie, de pédicure‑podologue ou de psychomotricité, sous réserve des conditions du contrat. Les remboursements s’effectuent sur présentation d’une facture nominative et dans le cadre du plafond annuel propre à chaque formule.
Avant de souscrire, vérifiez quels sont les critères appliqués aux praticiens et les disciplines effectivement couvertes. La comparaison entre les formules permet d’ajuster le forfait médecines douces à votre fréquence de recours et à vos besoins familiaux.
Ce réseau de soins propose aussi des services d’accompagnement, un annuaire des professionnels partenaires et des informations sur le parcours de santé. L’espace client permet de suivre les remboursements et d’obtenir une carte de tiers payant pour les dépenses de santé, tout en offrant des services de prévention et de conseils en activité physique et nutrition.
Pour enrichir votre réflexion, lire des ressources spécialisées peut être utile : passer d’un CDI à l’indépendant et assurance des travailleurs du futur complètent votre panorama sur les protections possibles face aux évolutions professionnelles et à l’émergence des soins non conventionnels.
Liste pratique pour optimiser votre couverture santé face aux médecines alternatives
- Évaluez la fréquence de vos recours et les disciplines prioritaires (ostéopathie, acupuncture, naturopathie, etc.).
- Comparez les enveloppes annuelles offertes par chaque complémentaire santé et vérifiez les plafonds par séance.
- Vérifiez que votre praticien est bien enregistré et que les actes remboursés sont clairement indiqués sur la facture.
- Consultez le réseau et les services d’accompagnement du contrat (annuaire, conseils de parcours de soin).
- Anticipez la possible prise en charge partielle ou forfaitaire et prévoyez un budget complémentaire si nécessaire.
| Pratique | Remboursement Sécurité sociale | Remboursement complémentaire typique | Remarques |
|---|---|---|---|
| Ostéopathie | Non remboursée | 30% à 100% selon contrat | Souvent inclus dans le forfait; vérifier le plafond |
| Acupuncture | 70% si pratiquée par un médecin conventionné | 30% à 100% selon contrat | Peut faire partie du parcours de soins en cas de médecin |
| Hypnose médicale | Non remboursée | Variable selon contrat | Souvent inclus dans les offres haut de gamme |
| Naturopathie | Non remboursée | 40% à 80% selon forfait | Fréquemment proposée dans les forfaits dédiés |
| Réflexologie | Non remboursée | Variable selon contrat | Vérifier si présent dans le pack |
| Diététique | Non remboursée | Variable selon contrat | Parfois inclus dans les programmes de prévention |
Pour illustrer, les forfaits varient fortement selon les assureurs. Ainsi, un forfait peut être de 120 euros par bénéficiaire dans les formules les plus ambitieuses, ce qui peut suffire pour quelques séances d’ostéopathie et de chiropraxie sur l’année, avec des règles de facturation strictes et un accès à un réseau de soins partenaire.
En parallèle, il peut être utile de lire des ressources spécialisées pour mieux comprendre les mécanismes et les limites du système. Par exemple, l’assurance des travailleurs du futur et l’assurance pour influenceurs et créateurs de contenu offrent des éclairages sur les protections adaptées à des pratiques professionnelles innovantes, qui peuvent influencer vos choix en matière de couverture santé et remboursement.
FAQ
La sécurité sociale couvre-t-elle les médecines douces ?
La plupart des pratiques non conventionnelles ne figurent pas dans la nomenclature générale des actes médicaux et ne bénéficient pas d’un remboursement automatique par l’Assurance Maladie. Certaines disciplines peuvent être remboursées si elles font partie d’un parcours de soins et réalisées par un médecin conventionné, comme l’acupuncture ou certaines hypnoses médicales.
Comment optimiser ma couverture pour des médecines alternatives ?
Choisissez une complémentaire santé avec un forfait dédié, vérifiez les disciplines incluses, le plafond annuel et les conditions d’accès, puis comparez les offres afin d’ajuster le niveau de garantie à votre pratique habituelle.
La Banque Postale propose-t-elle une vraie prise en charge des médecines douces ?
Oui, l’offre Assurance Santé de La Banque Postale prévoit un forfait médecines douces avec un plafond annuel et un accès à un réseau de soins partenaire. Certaines formules couvrent l’ostéopathie, la chiropraxie et l’acupuncture, et peuvent inclure d’autres disciplines selon le contrat.
Comment respecter les conditions pour obtenir le remboursement ?
Conservez les factures détaillées, assurez-vous que le praticien est enregistré et que l’acte est bien couvert par le contrat, et respectez les plafonds annuels et les éventuels délais de carence.